Artykuł sponsorowany
Co naprawdę obejmuje roszczenie po kolizji i jakie dowody decydują o jego zakresie
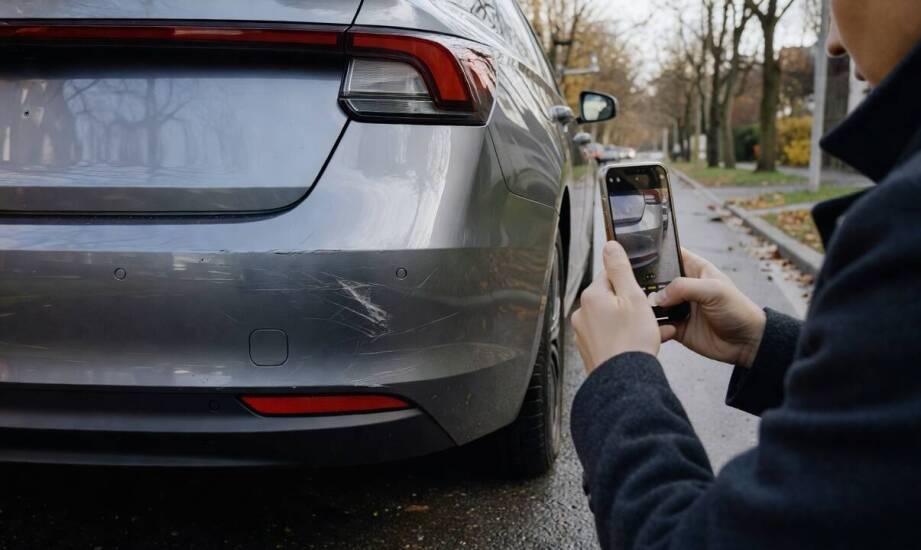
Wypadek lub kolizja drogowa uruchamia zazwyczaj ciąg skomplikowanych procedur prawnych. Jedno zdarzenie na drodze rzadko sprowadza się do prostego, pojedynczego roszczenia. Skutki incydentów komunikacyjnych obejmują zniszczone mienie, ale bardzo często wiążą się również z poważnym uszczerbkiem na zdrowiu fizycznym i psychicznym uczestników. W takich sytuacjach przepisy prawa przewidują szereg odrębnych mechanizmów pozwalających na rekompensatę poniesionych strat. Ostateczny kształt i wysokość kierowanych do ubezpieczyciela żądań zależą od skali uszkodzeń pojazdu, konieczności podjęcia leczenia, a także utraty zdolności do pracy zawodowej. Właściwe rozpoznanie własnych uprawnień na samym początku procedury pozwala uniknąć błędów, które mogłyby utrudnić uzyskanie adekwatnych środków finansowych na późniejszym etapie sprawy.
Jak rozróżnić szkodę majątkową od zadośćuczynienia za krzywdę?
Naprawa szkody majątkowej sprowadza się przede wszystkim do przywrócenia stanu poprzedniego uszkodzonego pojazdu. Oznacza to pokrycie kosztów wizyty w warsztacie lub wypłatę aktualnej wartości rynkowej auta w przypadku orzeczenia szkody całkowitej. Gdy zdarzenie wywołało wyłącznie straty materialne, sprawa ogranicza się do analizy uszkodzeń mechanicznych. W takich sytuacjach należy uwzględnić również dodatkowe wydatki narzucone przez sytuację. Koszty autoholowania, opłaty za parking strzeżony czy wynajem samochodu zastępczego stanowią integralną część szkody majątkowej.
Obecność obrażeń ciała otwiera drogę do zupełnie innej kategorii świadczeń. Zgodnie z artykułem 444 Kodeksu cywilnego poszkodowany uzyskuje prawo do zwrotu kosztów leczenia, rehabilitacji oraz wydatków na specjalistyczną opiekę medyczną. Dodatkowym elementem roszczeń w tym obszarze bywa wyrównanie utraconych dochodów, jeśli pogorszony stan zdrowia uniemożliwia kontynuowanie pracy. Przepisy pozwalają na dochodzenie zwrotu kosztów wizyt u prywatnych specjalistów, o ile czas oczekiwania na świadczenia w ramach publicznej ochrony zdrowia zagraża powodzeniu procesu leczenia.
Prawo chroni również sferę psychofizyczną poszkodowanego. Zadośćuczynienie za doznaną krzywdę rekompensuje ból fizyczny, cierpienie psychiczne oraz długotrwały stres potraumatyczny. Podstawę prawną tego roszczenia stanowi artykuł 445 Kodeksu cywilnego. Świadczenie to nie pokrywa konkretnych rachunków ze szpitala, ale stanowi formę finansowego złagodzenia trudności życiowych spowodowanych wypadkiem.
Skuteczne wykazanie zasadności poszczególnych żądań wymaga skompletowania odpowiednich dowodów. Podstawę udowodnienia strat materialnych stanowią notatka policyjna, szczegółowe fotografie uszkodzeń oraz niezależny kosztorys naprawy. Z kolei roszczenia osobowe wymagają rzetelnej i ciągłej dokumentacji medycznej. Karty informacyjne z izby przyjęć, historia choroby z przychodni, skierowania na zabiegi fizjoterapeutyczne oraz imienne faktury za zakup leków ortopedycznych tworzą kluczowy materiał dowodowy warunkujący wypłatę odpowiednich kwot.
Jak przebiega proces po zgłoszeniu roszczenia o odszkodowanie komunikacyjne?
Zgłoszenie zdarzenia do zakładu ubezpieczeń sprawcy inicjuje formalny etap likwidacji szkody. Ubezpieczyciel weryfikuje okoliczności zdarzenia drogowego, analizuje odpowiedzialność swojego klienta i ocenia kompletność przekazanych materiałów. Z perspektywy prawa cywilnego dostarczenie wszystkich dostępnych dowodów na początkowym etapie znacząco przyspiesza merytoryczną analizę sprawy. Towarzystwo ubezpieczeniowe może poprosić o uzupełnienie akt, na przykład poprzez przedłożenie dodatkowych opinii lekarskich. Czasami konieczne bywa precyzyjne wykazanie związku przyczynowo-skutkowego między konkretnym urazem kręgosłupa a dynamiką kolizji.
Prawidłowe udokumentowanie konsekwencji wypadku wymaga biegłości w procedurach ubezpieczeniowych oraz znajomości przepisów kodeksu cywilnego. W praktyce zawodowej, którą prowadzi radca prawny Karolina Kaźmierska, szczegółowa weryfikacja zgromadzonej dokumentacji medycznej i technicznej następuje jeszcze przed wysłaniem oficjalnego wezwania do zapłaty. Sprawy obejmujące odszkodowania komunikacyjne w Radomiu pokazują, że profesjonalne uporządkowanie argumentacji prawnej na wczesnym etapie zmniejsza pole manewru ubezpieczyciela przy próbach obniżenia świadczenia. Najczęstsze punkty sporne w tego typu postępowaniach dotyczą wyceny stawek za roboczogodzinę w warsztatach, zasadności korzystania z prywatnej rehabilitacji oraz oceny trwałego uszczerbku na zdrowiu.
Ustawa o ubezpieczeniach obowiązkowych nakłada na zakład ubezpieczeń obowiązek zajęcia stanowiska w terminie 30 dni od otrzymania pełnego zgłoszenia. W tym czasie następuje wypłata bezspornej części należności. Jeżeli wyjaśnienie zawiłych okoliczności medycznych lub prawnych wymaga dłuższego postępowania wyjaśniającego, termin podjęcia ostatecznej decyzji ulega wydłużeniu do maksymalnie 90 dni. Rozstrzygnięcie ubezpieczyciela zawsze musi zawierać merytoryczne uzasadnienie faktyczne i wskazanie podstawy prawnej. W przypadku odmowy wypłaty lub zaniżenia przyznanej kwoty osoba poszkodowana zachowuje prawo do wniesienia reklamacji, a w razie jej odrzucenia – do skierowania powództwa przed oblicze sądu powszechnego.
Ostateczny zakres wypłaconych środków finansowych zależy od rodzaju odniesionych obrażeń oraz konsekwencji w gromadzeniu dowodów od pierwszych godzin po kolizji. Wypadek komunikacyjny generuje roszczenia na wielu płaszczyznach, począwszy od uszkodzonej karoserii, a skończywszy na wielomiesięcznej rehabilitacji neurologicznej. Rozróżnienie mechanizmów chroniących majątek od tych zabezpieczających zdrowie ułatwia skuteczne poruszanie się w skomplikowanej procedurze ubezpieczeniowej. Prawidłowa identyfikacja poniesionych strat połączona z odpowiednio wczesną analizą prawną stanowi fundament właściwego zabezpieczenia interesów po zdarzeniu drogowym.
Kategorie artykułów
Polecane artykuły

Jak zaplanować kurs prawa jazdy dla mieszkańca Legionowa, gdy trzeba pogodzić naukę z pracą lub studiami

Jakie są najważniejsze zalecenia dotyczące pielęgnacji okularów według optyka?

Dlaczego zestaw sygnalizatorów z centralką traci pewność działania po kilku sezonach
